
Post actualizado el día octubre 17, 2026 by DeiviSanzPlay
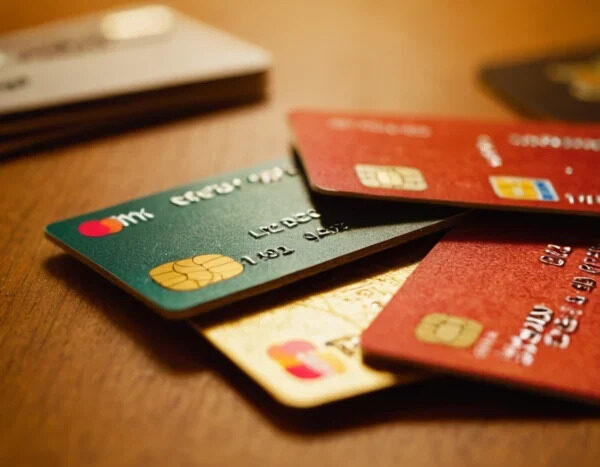
Vamos a ser claros desde el principio: nadie regala dinero, pero sí hay tarjetas de crédito fáciles de obtener que no te piden un informe crediticio de 20 páginas ni que demuestres que eres el próximo Elon Musk. Si llevas tiempo comiéndote la cabeza buscando dónde te aprueban una, aquí te cuento lo que de verdad funciona en 2026.
Por qué unas tarjetas te aprueban y otras te cierran la puerta
Los bancos tradicionales juegan a ser porteros de discoteca: si no entras en su perfil (ingresos altos, historial impecable, antigüedad laboral), no pasas. Pero hay emisores más flexibles que se pelean por clientes nuevos y por perfiles que otros rechazan.
La clave está en el riesgo que asume el emisor. Si tú representas poco riesgo, te aprueban en minutos. Si representas mucho, te piden garantías, aval o directamente te dicen que no.
Tarjetas para principiantes: el atajo para quien nunca ha tenido crédito
Si es tu primera vez, olvídate de las tarjetas premium. Las tarjetas de crédito para principiantes están pensadas justo para gente sin historial. Suelen tener límites bajos (entre 100 y 500 dólares o su equivalente), comisiones moderadas y aprobación casi automática.
En esta categoría entran las tarjetas de fintech como Ualá, Nubank, Brubank o Mercado Pago en Latinoamérica. No te piden recibo de sueldo en muchos casos y el proceso se resuelve desde el móvil.
Tarjetas aseguradas: la vía más segura si tienes mal historial
Aquí está el truco que muchos desconocen: las tarjetas de crédito aseguradas (secured cards) funcionan con un depósito de garantía que tú pones. Ese depósito se convierte en tu límite de crédito.
¿Es humillante poner 200 dólares para tener 200 de límite? Un poco, sí. Pero es la forma más rápida de reconstruir un historial destrozado y en 6-12 meses puedes migrar a una tarjeta normal.
Tarjetas para estudiantes: diseñadas para gente sin ingresos formales
Si estás estudiando, tienes ventaja. Los emisores saben que serás cliente rentable en el futuro, así que las tarjetas de crédito para estudiantes son de las más accesibles del mercado.
Requisitos típicos: constancia de estudios, ser mayor de edad y a veces un avalista. Los límites son bajos, pero el historial que construyes vale oro.
Tarjetas sin prueba de ingresos: ¿mito o realidad?
Existen, pero con matices. Las tarjetas de crédito sin comprobante de ingresos suelen ser aseguradas o tener límites muy bajos. En algunos países, los emisores aceptan solo tu identificación y una cuenta bancaria activa.
Ojo: si no demuestras ingresos, el límite será pequeño y las tasas más altas. No es magia, es el precio del riesgo.
Tarjetas de tienda: fáciles pero con trampa
Las tarjetas de crédito de tiendas (tipo Walmart, Falabella, Liverpool) son de las más fáciles de conseguir. Aprueban con requisitos mínimos y a veces en el mismo mostrador.
El problema: tasas de interés altísimas (a veces 40-60% anual) y solo sirven en esa tienda. Úsalas si vas a pagar a una cuota y las cancelas rápido, nunca para financiarte a largo plazo.
Aprobación instantánea: cuánto tarda de verdad
Las tarjetas con aprobación instantánea responden en minutos, a veces segundos. Fintechs como Ualá, N26 o Revolut han popularizado esto. Te dan una tarjeta virtual al instante y la física llega por correo en días.
Pero cuidado: la aprobación instantánea no significa que seas cliente premium. Significa que el sistema te ha clasificado como riesgo aceptable según sus algoritmos.
Documentos que te van a pedir (y cómo esquivar los imposibles)
Lo básico: identificación oficial, comprobante de domicilio y a veces comprobante de ingresos. Si no tienes este último, busca emisores que lo sustituyan por una cuenta bancaria activa.
En Latinoamérica, muchas fintech aceptan solo DNI o CURP y selfie. En España, el DNI y una nómina o declaración de la renta.
Comparativa rápida: qué tarjeta elegir según tu caso
- Sin historial: tarjeta de fintech o para estudiantes.
- Mal historial: tarjeta asegurada con depósito.
- Sin ingresos demostrables: tarjeta asegurada o de tienda.
- Estudiante: tarjeta específica para estudiantes.
- Nuevo en el país: fintech con solo pasaporte o ID fiscal.
El error que comete casi todo el mundo
Solicitar cinco tarjetas a la vez pensando que alguna caerá. Cada solicitud genera una consulta en tu historial y eso te penaliza. Si te rechazan tres veces seguidas, tu perfil queda marcado.
Mejor estrategia: pide una, úsala bien durante 6 meses, y luego amplía. La paciencia es tu mejor aliada crediticia.
Preguntas frecuentes sobre tarjetas de crédito fáciles de obtener
¿Cuál es la tarjeta de crédito más fácil de obtener?
Las aseguradas y las de fintech para principiantes son las más accesibles. No piden historial y aprueban en minutos.
¿Puedo obtener una tarjeta sin historial crediticio?
Sí, con tarjetas para principiantes o aseguradas. Son la puerta de entrada al sistema crediticio.
¿Qué tarjeta me aprueban con mal historial?
Las aseguradas con depósito son tu mejor opción. También algunas tarjetas de tienda.
¿Existen tarjetas para estudiantes?
Sí, y suelen tener los requisitos más bajos del mercado. Constancia de estudios y poco más.
¿Cuánto tarda la aprobación?
Desde minutos (instantánea) hasta varios días (bancos tradicionales). Las fintech ganan por goleada.
¿Se puede obtener una tarjeta sin prueba de ingresos?
Sí, pero con límites bajos y tasas más altas. Normalmente son aseguradas.
¿Las tarjetas fáciles de obtener tienen comisiones altas?
Algunas sí. Compara siempre el CAT o TAE antes de firmar.
¿Puedo tener varias tarjetas fáciles a la vez?
Puedes, pero no deberías. Cada tarjeta es una tentación y un riesgo si no controlas el gasto.
¿Qué diferencia hay entre asegurada y no asegurada?
La asegurada requiere depósito que hace de límite. La no asegurada depende solo de tu historial.
¿Puedo pedir una tarjeta si acabo de llegar al país?
Sí, muchas fintech aceptan pasaporte, visa o número fiscal sin exigir historial local.
¿Qué límite de crédito me darán?
En tarjetas fáciles, entre 100 y 500 al principio. Sube con buen uso y pagos puntuales.
¿Ofrecen recompensas estas tarjetas?
Algunas dan puntos o descuentos básicos, pero no esperes beneficios de tarjeta premium.
Al final, la tarjeta no es el premio: el premio es el historial que construyes con ella. Elige una accesible, paga a tiempo y en un año estarás pidiendo la que antes te rechazaba.